Kısa yanıt
Ürün katkısı = gerçekleşen satış tutarı − ürün maliyeti − satışa bağlı giderler. Net işletme kârına ulaşmak için sabit giderleri, dönem düzeltmelerini ve vergileri ayrıca değerlendirmek gerekir.
300 TL’ye aldığın ürünü 500 TL’ye satmak, kasanda 200 TL kâr kaldığı anlamına gelmez. Ürünün müşteriye ulaşmasına kadar oluşan giderleri ve satış sonrasındaki düzeltmeleri de görmen gerekir.
Bu rehberde önce ürün başına katkıyı hesaplayacağız. Ardından iade etkisini ve fiyat değişikliğini değerlendireceğiz. Tutarlar tamamen örnektir; güncel pazaryeri komisyonu, vergi hesabı veya kazanç garantisi değildir.
1. Karşılaştırılabilir tutarlar kullan
Hesaptaki bütün kalemlerin aynı döneme ve aynı ürüne ait olması gerekir. KDV dahil satışla KDV hariç maliyeti doğrudan karşılaştırmak yanıltıcı sonuç doğurabilir. Buradaki sade örnekte vergiler dışarıda bırakılmış ve tüm tutarların aynı bazda olduğu varsayılmıştır.
Gerçek kayıtlarında ise fatura, kesinti ve tahsilat ayrımını koru. Komisyonun hangi tutar üzerinden hesaplandığını ve sana yansıtılan ek bedelleri kendi sözleşmen ve satıcı panelinden doğrula.
2. Sipariş başına katkıyı çıkar
Aşağıdaki örnekte 500 TL satıştan geriye 60 TL kalır. Bu tutar işletmenin kira, personel, finansman ve vergi gibi diğer yükümlülüklerini karşılamaya katkı sağlar. Dolayısıyla tablodaki son satırı net kâr olarak adlandırmıyoruz.
| Kalem | Tutar |
|---|---|
| Satış tutarı | 500 TL |
| Ürün maliyeti | −280 TL |
| Komisyon ve platform giderleri | −75 TL |
| Kargo | −50 TL |
| Ambalaj | −10 TL |
| Dağıtılmış reklam gideri | −25 TL |
| Sipariş katkısı | 60 TL |
3. Marj ile maliyet üzerine eklenen oranı ayır
60 TL katkının 500 TL satışa oranı %12’dir. Aynı 60 TL’yi 280 TL ürün maliyetine bölersen yaklaşık %21,4 bulursun. İkisi farklı sorulara cevap verir. Bir raporda marjı satış tutarına bölerek tanımladıysan sonraki raporlarda da aynı tanımı kullan.
Ürünleri karşılaştırırken yalnızca yüzdeye bakma. %20 katkı oranıyla 100 TL satan ürün 20 TL, %12 oranıyla 500 TL satan ürün 60 TL katkı yaratır. Satış adedi, stokta bekleme ve operasyon yükü de kararı etkiler.
4. İade senaryosunu ayrıca hesapla
Varsayalım tamamlanan her satış 60 TL katkı sağlıyor. 100 gönderimin 90’ı kalıcı satışa dönüşsün; 10’u iade olsun. İade edilen ürünlerin tekrar satılabilir olduğu ve her iadede geri alınamayan toplam maliyetin 40 TL olduğu temsili senaryoda katkı: 90 × 60 − 10 × 40 = 5.000 TL.
100 satışın tümünü kesinleşmiş sayarsan 6.000 TL görürdün. Aradaki 1.000 TL fark, hem gerçekleşmeyen katkıyı hem de iade maliyetini içerir. Hasarlı ürün veya geri alınmayan başka bir bedel varsa bunları ayrıca ekle; aynı maliyeti iki kez düşme.
5. Fiyat değişikliğini küçük bir senaryoyla dene
500 TL’den 480 TL’ye inmenin etkisini önceki hesabın tüm kalemlerini yeniden değerlendirerek bul. Komisyon tutarı fiyatla değişebilir; kargo ve ambalaj aynı kalabilir. Bu nedenle eski katkıdan körlemesine 20 TL çıkarmak her durumda doğru değildir.
Yeni bir kampanyayı değerlendirirken gerçekleşen giderlerle hesabı güncelle. İlk tahminin ile sonuç arasındaki farkı not etmek, bir sonraki kampanyanın bütçesini daha bilinçli kurmanı sağlar.
- Gerçekleşen satış fiyatı
- Döneme uygun ürün maliyeti
- Gerçek komisyon ve kargo kayıtları
- Açıkça belirtilmiş reklam dağıtım yöntemi
- İade ve hasar senaryosu
- Sabit giderlerden ayrı gösterilmiş sipariş katkısı
OrderScout ile devam et
Bilgiyi günlük işine taşı.
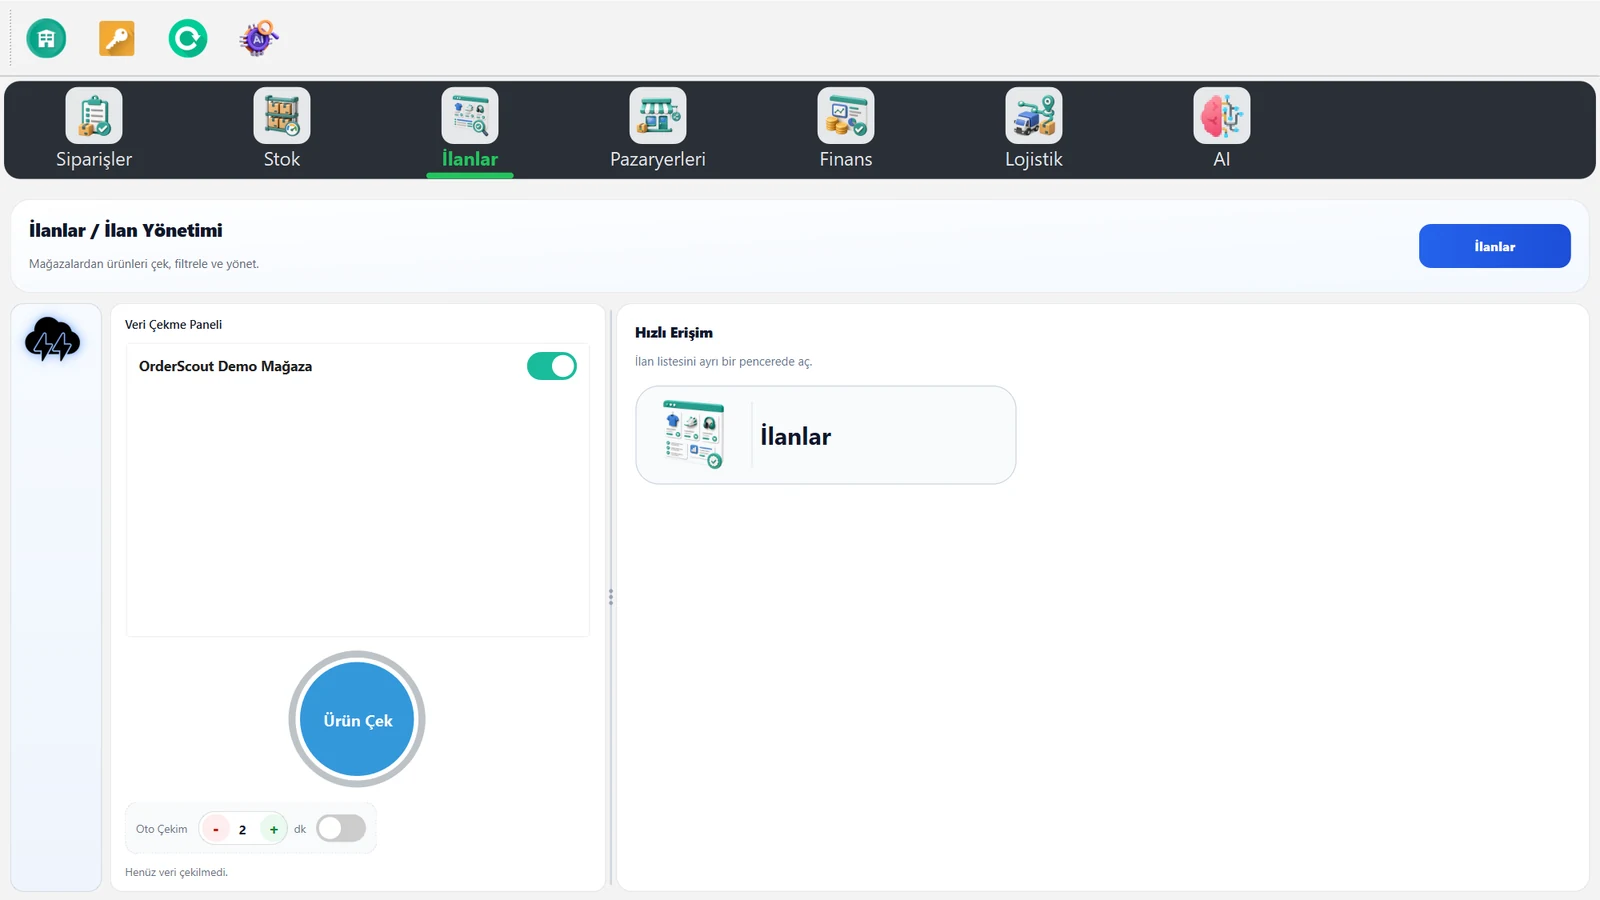
Ürün, ilan ve maliyet bilgilerini birlikte görmek için OrderScout’un çalışma alanını incele.
Kaynaklar ve ek okuma
Bu rehber OrderScout Ekibi tarafından hazırlanmıştır. Örnekler açıklama amaçlıdır; ürün ekranlarında temsilî veriler kullanılır. Platforma özgü güncel koşulları kendi satıcı panelinden doğrula.